

連鎖餐飲食材成本率:理論成本與實際成本為什麼對不上
連鎖餐飲的食材成本率,帳上永遠有兩個數字:理論成本率說這家店應該賺,實際成本率說這家店沒賺到——理論成本與實際成本對不上,老闆不知道該信哪個。其實兩個數字都沒錯,對不上的差額不是帳算錯,是管理漏掉的東西都躲在那裡。
理論成本,是配方表算出的「應該用多少」——每道餐的標準投料乘上銷量;實際成本,是盤存倒推出的「確實用掉多少」——期初加進貨減期末。一個管應該、一個管確實,中間的差額,才是成本管理真正要追的東西。
▍實際成本,是盤點決定的
「期初加進貨減期末等於本期耗用」這條式子裡,期初與期末都靠盤點。盤點不準,實際成本就不準:期末盤多了,成本率假性變好;盤少了,假性變差——而且下個月會反向彈回來,因為這個月的期末就是下個月的期初。所以成本率管理的第一件事不是看報表,是把盤點做準:盤點是成本率的尺,尺不準,量什麼都不準。
▍差額的三個藏身處
差額通常躲在三個地方。一是超投:標準一份一百克,手感一抓一百二,每份多二十克,一個月就是一筆可觀的差額。二是漏記:報廢、試吃、員工餐,用了沒記,全部滾進實際成本——這些不是偷吃,是沒有出單的習慣。三是進價波動:理論成本按配方與標準進價算,實際進價漲了,差額自然出現。第三種差額是行情不是管理,要分開看——把行情的帳算在門市頭上,只會逼出假數字。
▍追差額:定位到品項與餐次
差額只是一個總數,總數追不下去。要把差異拆到品項與餐次:哪個原料的實際用量偏離配方最多、哪個餐次的差異最大。定位到了,才有下一步:是份量問題就調訓練,是漏記問題就補流程,是進價問題就談合約。差額管理的目的,不是把兩個數字追到零差距——那是做不到的——是讓差額裡的每一分錢都有解釋。有解釋的差額是成本,沒解釋的差額是漏洞。
▍成本率對帳的系統功能
富啟科技的成本管理系統,把理論與實際的對帳做成日常:
1、配方建檔:標準投料逐項建檔,理論成本自動計算
2、期初期末:盤點資料直接進成本計算
3、實際成本:期初加進貨減期末,耗用自動結算
4、差異分析:理論與實際的差額,拆到品項與餐次
5、損耗記錄:報廢、試吃、員工餐分類記錄,不滾進成本
6、進價追蹤:原料進價變動,與標準價對照
7、成本率排名:各店成本率與差異率,橫向比較
▍常見問題
Q1:理論成本率要按哪個進價算?
按最近進價或月均進價都可以,重點是全連鎖統一口徑。口徑不一致,店與店的成本率就不能比——比較的基準永遠先於比較的結果。
Q2:差額多少算合理?
沒有一個全行業通用的數字。先看自己店的歷史區間,再看同業態的水準——異常的定義是「偏離自己的常態」,不是一個外部標準答案。
Q3:實際成本比理論還低,是好事嗎?
先別高興:期末盤多了、報廢漏記了,都會讓實際成本假性變低。異常的好跟異常的壞一樣要查——低得沒有理由,本身就是一個理由。
成本率管理做得好不好,不看差額多小,看差額裡的每一分錢,有沒有人說得出原因。
歡迎聯繫富啟科技,取得客製化建置方案與報價:
電話 (02)2516-6100|手機 0979-382-058|LineID:@964dmmig
地址:台北市南京東路二段178號6樓
-
連鎖展店選址復盤:預估營收與實際營收的對照
 連鎖展店的選址復盤,做的是一件大多數品牌沒做的事:把開店前的預估營收,跟開店後的實際營收,擺在同一張表上對照。選址評估做完、店開了,團隊就奔向下一個點,沒有人回頭對答案——於是每一次選址,都從零開始憑感覺。選址復盤,是讓選址評估「活著」的機制:評估表不是簽約那天就歸檔的文件,而是開店後持續對照的基準2026-09-17
-
連鎖展店損益試算:預估來客數、成本與損益平衡月數
 連鎖展店的損益試算,是把三組數字擺在同一張表上:預估來客數、開店要花的成本,以及最後那個所有人最關心的數字——損益平衡月數。很多展店決策停在「這裡看起來人很多」,試算表的作用,就是把「看起來」換成一個一個可以討論的數。損益試算,是把一家還沒開的店,先用數字開一遍:從來客數推到營業額,從成本推到毛利,2026-09-17
-
連鎖門市客流統計:來客數、尖峰時段與轉換率
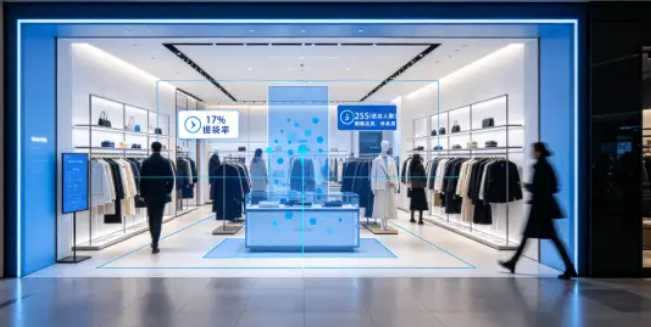 連鎖門市的客流統計,管的是三個數字:今天來了多少來客、他們擠在哪個尖峰時段、最後有多少人真的掏錢——也就是轉換率。很多門市每天看營業額,卻說不出這三個數;營業額掉了,不知道是人變少了,還是買的人變少了。客流統計,是把「門口經過多少人、進來多少人、買單多少人」變成連續的資料。營業額是結果,來客數與轉換2026-09-17
-
連鎖餐飲食材成本率:理論成本與實際成本為什麼對不上
連鎖餐飲的食材成本率,帳上永遠有兩個數字:理論成本率說這家店應該賺,實際成本率說這家店沒賺到——理論成本與實際成本對不上,老闆不知道該信哪個。其實兩個數字都沒錯,對不上的差額不是帳算錯,是管理漏掉的東西都躲在那裡。理論成本,是配方表算出的「應該用多少」——每道餐的標準投料乘上銷量;實際成本,是盤存倒2026-09-17 -
連鎖餐飲SOP同步到分店,然後呢?執行紀錄回收才算落地
 連鎖餐飲的SOP同步到分店,只要一秒鐘——群組一發、雲端一傳,所有門市都「收到」了。然後呢?收到不等於讀過,讀過不等於做過,做過不等於做對。SOP的落地,不在發出去的那一刻完成,在執行紀錄回收回來的那一刻才算數。SOP落地,是「總部規定的動作,在分店現場被確實執行,並且留下證據」的完整循環——發布、執行、紀錄2026-09-17
-
連鎖餐飲還在用Excel管庫存?多店之後會遇到的三件事
 連鎖餐飲用Excel管庫存,一家店的時候沒有問題,三家店開始勉強,十家店之後一定出事——而且出的事永遠是那三件:檔案互蓋、數字落後、人走表亡。Excel沒有變,變的是店數:多店之後,「一張表」要管的東西,已經超過一張表能承受的。Excel管庫存,管的是「一張表」——一個時間點、一個編輯者、一個版本;多店的庫存管理要2026-09-17
-
連鎖餐飲分店損益總是月底才知道?問題在進銷存沒接帳務
 連鎖餐飲的分店損益總是月底才知道,而「月底才知道」真正的意思是「月底才開始算」——會計抱著一疊進貨單、調撥單、報廢單回辦公室,下個月十號,上個月的損益才出爐。問題不在會計慢,在進銷存沒接帳務:成本數字散落在單據裡,不匯總就永遠是單據,不是損益。進銷存接帳務,是讓每一張單據在發生的當下就變成成本:進貨2026-09-17
-
連鎖門市跨店退換貨:A店買、B店退的單據與權限
 連鎖門市的跨店退換貨,A店買、B店退,對客人是理所當然的服務,對後台卻是三道難題:原購買紀錄怎麼調出來、B店憑什麼權限退A店的貨、退掉的貨與錢跟業績各算誰的。服務是一句「可以退」,後台是三個歸屬要同時擺平。跨店退換貨,難的從來不是退貨動作,是貨、錢、業績三個歸屬要分開處理——貨進了B店的倉,錢退給了客人,2026-09-17
-
連鎖餐飲換系統最怕資料不見?菜單、配方、期初庫存怎麼搬
 連鎖餐飲換系統,最怕的不是新系統不會用,是資料不見——菜單搬過來缺了品項、配方的單位對不上、期初庫存憑感覺填,新系統第一天就從錯的數字開始跑。資料搬家看起來是技術活,其實是信任工程:搬得對,門市才肯信新系統;第一天就出錯,後面半年都在補信任。資料搬家,是把舊系統裡的三類資產——菜單、配方、期初庫存—2026-09-17
-
連鎖餐飲POS汰換:新舊系統並行期要跑多久
 連鎖餐飲POS汰換,最讓人猶豫的不是選哪套新系統,而是新舊系統並行期要跑多久——跑太短,數字還沒被信任就切換,一出錯全線混亂;跑太久,門市永遠依賴舊的那一台,新系統形同沒上線。並行期的長短,其實不是時間問題,是驗證問題。並行期,是新系統上線、舊系統不退場的過渡階段,目的只有一個:用舊系統的數字,驗證新系2026-09-17
-
連鎖餐飲直營、加盟、店中店:庫存責任怎麼分
 連鎖餐飲的直營店、加盟店與店中店,賣的是同一份菜單,庫存責任卻是三種算法:貨是誰的、損耗算誰的、盤點誰負責,每種店型都有不同的答案。很多連鎖的庫存制度只有一套,硬套到三種店型上,結果是永遠有一種店在鑽漏洞——不是人壞,是制度沒把責任分清楚。庫存責任,回答的是三個問題:這批貨的所有權是誰的、賣不掉或用2026-09-17
-
連鎖餐飲出貨與門市收貨對不上?「在途庫存」要獨立一格
 連鎖餐飲的出貨與門市收貨對不上,十之八九不是貨丟了,而是帳上少了一格——在途庫存。總倉或中央廚房一出貨就扣了帳,門市一兩天後才收貨入帳,中間這段時間,貨在車上、帳在真空裡:出貨方說早撥了,收貨方說還沒收到,月底對帳,差的就是這一格。在途庫存,是「已出庫、未驗收」的貨——它不再屬於出貨方,也還不屬於收2026-09-17
-
連鎖餐飲盤點的帳面數字怎麼算?扣除規則與調整單作法
 連鎖餐飲盤點,第一個要回答的問題不是「實際點到多少」,而是「帳面數字該是多少」——扣除規則怎麼定、調整單怎麼開,決定了帳面那個數字站不站得住。很多門市盤點對不上,不是點錯了,是一開始拿來對的那個帳面數,本身就算錯了。帳面數字,是「盤點基準時點,系統認定店裡該有的數量」。它不是系統首頁那個即時庫存——2026-09-17
-
連鎖餐飲門市出入庫管理:訂貨、驗收、調撥、退貨怎麼串
 連鎖餐飲門市的出入庫管理,管的其實是四張單據:訂貨單、驗收單、調撥單、退貨單——每一筆庫存變動,背後都該有一張單。門市每天貨進貨出,看起來是物流的事,實際上是單據的事:單據斷在哪裡,帳就亂在哪裡。出入庫管理,說穿了只有一條規則:沒有無單據的庫存變動。貨進來要有進來的依據,貨出去要有出去的去處,四張單2026-09-17
-
連鎖餐飲廚房物聯網:各店設備異常,總部即時掌握
 連鎖餐飲的廚房物聯網,要解決的不是單一門店的設備管理,而是各店設備異常發生的當下,總部能不能即時掌握。冰庫半夜溫度回升、瓦斯出現微量讀值、爐台電流持續偏高——這些異常不會自己打電話,店長也未必判斷得出嚴重性。異常從發生到被知道的這段時間差,就是風險本身。廚房物聯網,是把門店廚房裡的溫度、用電、瓦斯與2026-09-17

新東陽

六角國際旗下品牌

羅森便利商店

喜士多便利商店
